
Regímenes aduaneros: cuál usar según lo que hagas con la mercancía
No toda mercancía que entra paga arancel al entrar. Importación temporal, perfeccionamiento activo, depósito aduanero y tránsito: qué resuelve cada régimen y cuándo compensa el trámite.
Publicado el 4 de septiembre de 2026Actualizado el 15 de septiembre de 2026
 Luis Sanz LorienteCEO de Vycte y consultor de comercio exterior con más de 30 años de experiencia
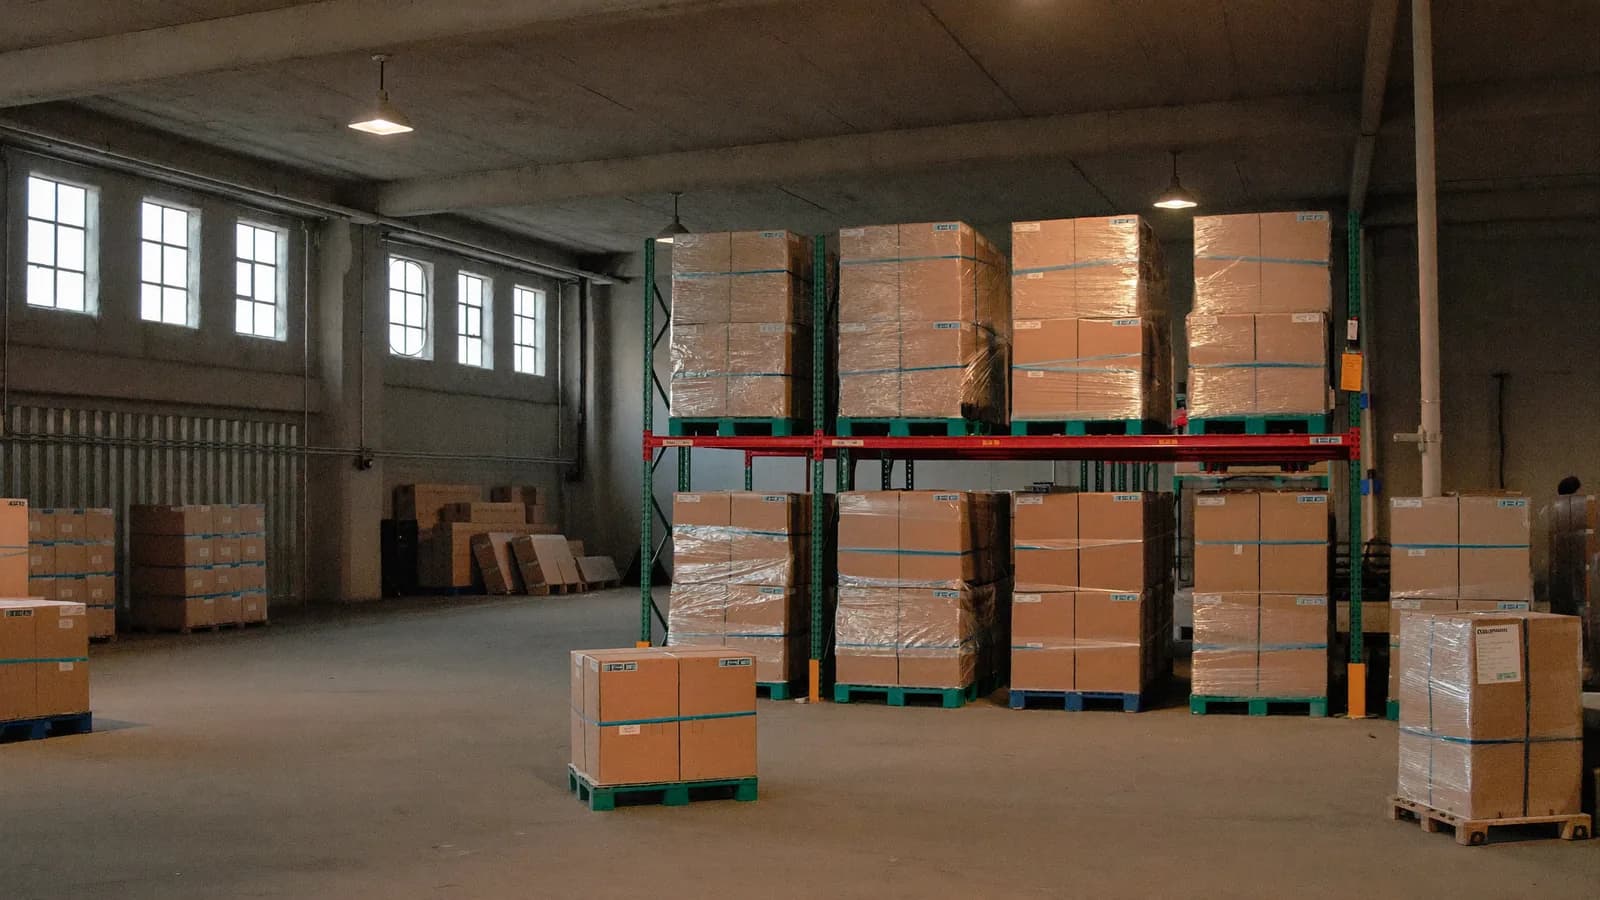
El despacho a libre práctica —pagar arancel e impuesto y quedarse la mercancía— es sólo uno de los regímenes aduaneros posibles. Si la mercancía entra para volver a salir, para transformarse y reexportarse, o simplemente para esperar en un almacén, existen regímenes que aplazan o eliminan el pago. Todos exigen autorización, garantía y control; a cambio, liberan una cantidad de dinero que en muchos negocios es la diferencia entre poder operar y no.
La idea de fondo
El arancel y el impuesto de importación gravan la entrada de mercancía en el territorio aduanero para su consumo allí. Cuando eso no es lo que va a pasar —porque la mercancía se va a ir, o se va a transformar y salir, o todavía no se sabe— cobrar como si se quedara distorsiona el negocio.
Los regímenes especiales existen para eso. Todos comparten la misma lógica: la mercancía entra bajo control aduanero, no se despacha a libre práctica, y la deuda queda suspendida mientras se cumplan las condiciones. Si se cumplen y la mercancía sale, la deuda no llega a nacer; si no se cumplen, nace con sus intereses.
Eso tiene tres consecuencias prácticas que conviene tener claras antes de entusiasmarse. Hace falta autorización de la autoridad aduanera, que se solicita y tarda. Hace falta garantía, normalmente un aval bancario que cubre la deuda potencial. Y hace falta control: registros que permitan identificar la mercancía en todo momento y justificar qué ha sido de ella.
Por eso la pregunta no es sólo si el régimen existe, sino si el ahorro compensa el coste de gestionarlo. Para un envío aislado, casi nunca. Para una operativa que se repite, casi siempre.
Los regímenes más usados
régimen| Régimen | Para qué sirve | Qué pasa con la deuda |
|---|---|---|
| Libre práctica | Importar para quedarse la mercancía | Se paga arancel e impuesto al despachar |
| Tránsito | Mover mercancía no despachada entre dos puntos | Suspendida durante el traslado, con garantía |
| Depósito aduanero | Almacenar sin despachar, sin límite general de tiempo | Suspendida hasta que se despache o se reexporte |
| Importación temporal | Mercancía que entra y vuelve a salir sin transformarse | Exención total o parcial según el uso |
| Perfeccionamiento activo | Transformar mercancía importada y reexportar el producto | Suspendida; se paga sólo lo que se quede |
| Perfeccionamiento pasivo | Exportar para transformar fuera y reimportar | Se grava el valor añadido fuera, no todo |
| Zona franca | Almacenar y manipular en un enclave con estatuto propio | Suspendida mientras la mercancía esté dentro |
| Destino final | Mercancía destinada a un uso concreto con arancel reducido | Reducción condicionada a ese uso |
Resumen orientativo de los regímenes del Código Aduanero de la Unión. Cada uno tiene condiciones, plazos y obligaciones propias, y todos salvo la libre práctica requieren autorización previa. La aplicación concreta se decide con tu representante aduanero.
Importación temporal: mercancía que va y vuelve
Es el régimen que más le sirve a una pyme exportadora, y el que menos se conoce, porque su uso típico no es importar: es llevar muestras y material a una feria en un país tercero y traerlos de vuelta.
La lógica es simple: la mercancía entra en un país, se usa para lo previsto —exhibición, demostración, ensayo, reparación— y sale sin haberse transformado. No hay consumo en ese país, así que no hay razón para cobrar arancel.
Para ese caso concreto existe un instrumento internacional que simplifica mucho el trámite: el cuaderno ATA, un documento aduanero único aceptado en un buen número de países que sustituye a las declaraciones nacionales y a las garantías locales. Se solicita a la cámara de comercio del país de origen, con una fianza, y sirve para varios viajes durante su periodo de validez.
Lo que suele salir mal: volver con menos de lo que se llevó. Si una muestra se queda en destino —se regala, se vende, se rompe— hay que regularizarla y pagar lo que corresponda. Y pasar el plazo, que también genera deuda.
La alternativa a no usar nada es conocida: ir con las muestras en la maleta, que en la práctica funciona hasta el día que no funciona, y entonces la aduana retiene el material el día antes de la feria.
Perfeccionamiento activo: transformar para reexportar
Es el régimen de la industria que importa componente o materia prima, fabrica y vuelve a exportar. Sin él, esa empresa adelanta el arancel de un material que no va a consumirse en el mercado interior, y lo adelanta durante todo el ciclo de producción.
Con perfeccionamiento activo, la mercancía entra en suspensión: no se paga al entrar. Si el producto terminado se reexporta, no llega a nacer deuda por esos materiales. Si una parte se vende en el mercado interior, se despacha esa parte y se paga por ella.
Qué exige. Autorización previa, con una descripción precisa del proceso; un coeficiente de rendimiento —cuánto producto sale de cuánta materia— que hay que justificar; plazos para ultimar el régimen; y contabilidad de existencias que permita seguir la mercancía desde la entrada hasta la salida.
Dónde aprieta. En la contabilidad. El régimen funciona si el sistema de la empresa puede decir, en cualquier momento, qué materia está en régimen, en qué producto se ha incorporado y cuándo salió. Improvisarlo con hojas de cálculo aguanta hasta la primera comprobación.
El perfeccionamiento pasivo es la operación simétrica: exportar temporalmente para que transformen fuera y reimportar el producto. Al volver se grava el valor añadido en el exterior, no el valor completo, lo que evita pagar dos veces por el material que salió de aquí.
Depósito aduanero y zona franca: el tiempo a tu favor
Un depósito aduanero permite almacenar mercancía no despachada, sin límite general de tiempo, y despacharla poco a poco según se vende. Para un importador que trae contenedores completos y vende durante meses, la diferencia es enorme: en lugar de adelantar el arancel y el impuesto de todo el contenedor el día que llega, se paga lo que se va sacando.
Es, en la práctica, una herramienta de tesorería tanto como aduanera. Y permite además deshacer una decisión: mercancía que finalmente no se vende aquí puede reexportarse sin haber pagado nunca el arancel.
Las zonas francas son enclaves con un estatuto propio donde la mercancía puede almacenarse y someterse a manipulaciones usuales —reetiquetar, reenvasar, clasificar— sin haberse despachado. Encajan bien en operaciones de redistribución regional.
Lo que comparten los dos: exigen autorización, garantía y un control de existencias que la aduana puede verificar. Y lo que ninguno hace: no eliminan el arancel de la mercancía que finalmente se queda. Aplazan y dan flexibilidad; no regalan nada.
El tránsito, por su parte, es el régimen que permite mover mercancía no despachada entre dos puntos —por ejemplo, del puerto de llegada al almacén del importador en otro país— sin despacharla en el primero. Es rutina para los transitarios y muchas empresas lo usan sin saber que lo están usando.
Cuándo compensa y cuándo no
El cálculo es el mismo en todos los casos: ahorro o aplazamiento conseguido frente al coste de la autorización, la garantía y la gestión.
Compensa cuando la operación se repite —no un envío, sino un flujo—, cuando el arancel de la partida es apreciable, cuando el ciclo entre la entrada y la salida es largo, y cuando la empresa ya tiene un sistema capaz de llevar la trazabilidad.
No compensa en operaciones puntuales, con aranceles bajos o cero, o cuando el volumen no justifica montar el control. En esos casos el despacho ordinario es más barato aunque parezca que se paga de más.
Hay un caso intermedio que conviene conocer: la figura del Operador Económico Autorizado, que no es un régimen sino un estatus. Reconoce a empresas fiables desde el punto de vista aduanero y de seguridad, y da ventajas en controles, garantías y simplificaciones. Cuesta trabajo obtenerlo y es un buen indicador de que la empresa tiene sus procesos aduaneros en orden.
Y una recomendación que ahorra tiempo: esta conversación se tiene con el representante aduanero antes de diseñar la operativa, no después de llevar dos años pagando arancel por material que se reexporta.
Preguntas frecuentes
¿Puedo llevar muestras a una feria fuera de la Unión sin trámite?
Puedes intentarlo y a veces pasa, pero es la forma habitual de conocer a la aduana del país el día antes de la feria. Lo correcto es la importación temporal, y donde el cuaderno ATA se acepta, es la vía más simple: se solicita a la cámara de comercio con una fianza.
¿Cuánto tarda una autorización de perfeccionamiento activo?
Semanas o meses según el caso y la administración, porque hay que describir el proceso y justificar el coeficiente de rendimiento. No es un trámite para resolver con un pedido ya en camino.
¿El depósito aduanero también aplaza el impuesto de importación?
Sí: mientras la mercancía está en régimen no se ha producido la importación a efectos del impuesto, que se liquida al despachar. Para un importador con stock, esa diferencia de tesorería suele pesar más que el propio arancel.
¿Necesito un almacén propio para tener depósito aduanero?
No: existen depósitos gestionados por terceros donde se deposita mercancía de varios titulares. Es la vía normal para una empresa que no quiere asumir la autorización y el control por su cuenta.
El arancel es una línea del coste, y se puede calcular antes
Exporta.ai estima el coste de llegada con el arancel de cada destino y ordena los mercados donde tu precio compite. Empieza gratis.